-
熱門搜尋:
- 字級大小
營利事業應留意勿將員工自付勞健保費列報為費用
營利事業於辦理營利事業所得稅結算申報時,列報員工勞工保險費及全民健康保險費(下稱員工勞健保費),應以依法由雇主負擔金額為限,至於由員工自行負擔部分,不得列報為費用。 財政部高雄國稅局說明,員工勞健保費... 115-11-17診所給付報備支援醫師薪資報酬應依法辦理扣(免)繳申報
近年牙醫診所盛行以連鎖集團式經營,集團為彈性調度醫師人力,常透過醫事人員「報備支援」方式,安排醫師至集團間各診所提供醫療服務,並給付該等醫事人員服務報酬。 財政部高雄國稅局表示,診所給付報備支援醫師報... 115-11-17多數共有人出售不動產,未同意出售之共有人仍應報稅!
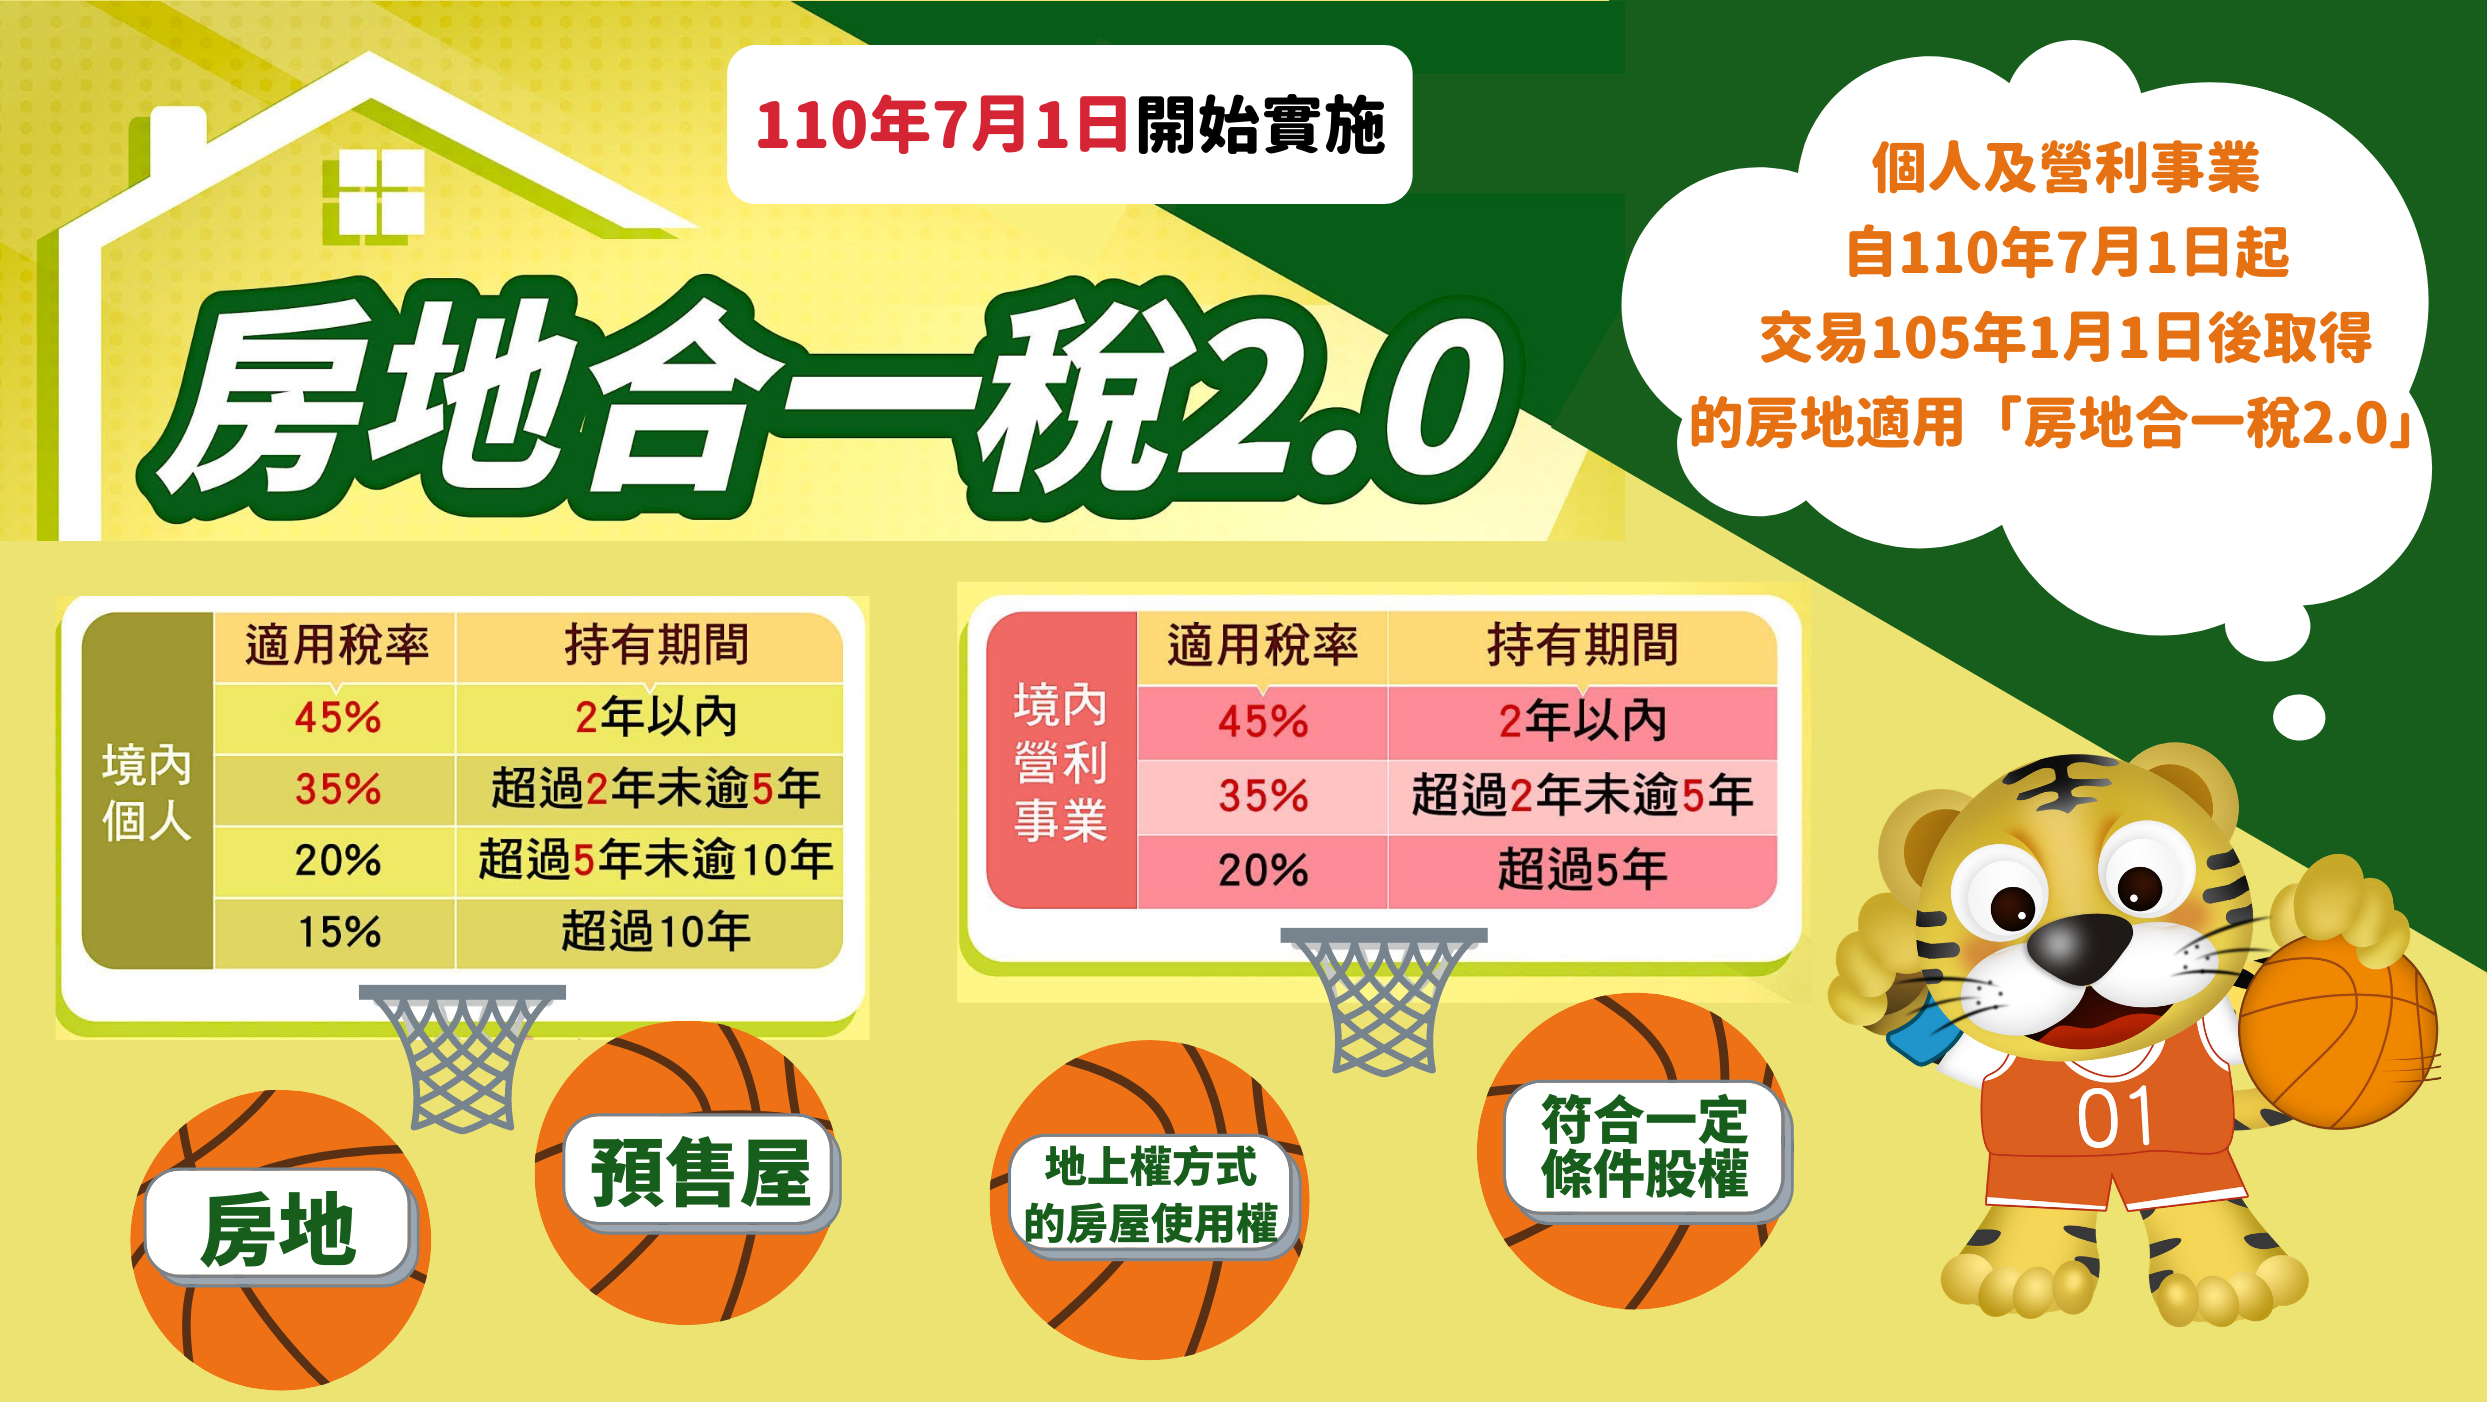
個人與他人共有之不動產,遭多數共有人依土地法第34條之1規定出售時,即使不同意出售,因共有之不動產已完成交易,仍應依法申報房地合一稅或綜合所得稅。 財政部高雄國稅局表示,為解決共有不動產之糾紛,促進土... 115-11-16申請國稅局「查調即時通知」服務,即時守護您的財產及所得個資安全
財政部為加強保護民眾所得及財產資料安全,特別提供「全功能櫃檯所得、財產查調即時通知」(簡稱查調即時通知)服務,民眾申請本項服務後,當有人至國稅局全功能櫃檯查調其所得或財產資料時,系統就會主動發送簡訊或... 115-11-16利用分散消費取得大量小額中獎統一發票,不予給獎
統一發票給獎係為鼓勵消費者主動索取統一發票,以防杜營業人逃漏稅捐,但如果民眾以不合乎正常消費習慣,刻意分散交易取得大量小額統一發票,提高中獎機率,中獎發票將不予給獎。 財政部高雄國稅局說明,為避免少數... 115-11-16